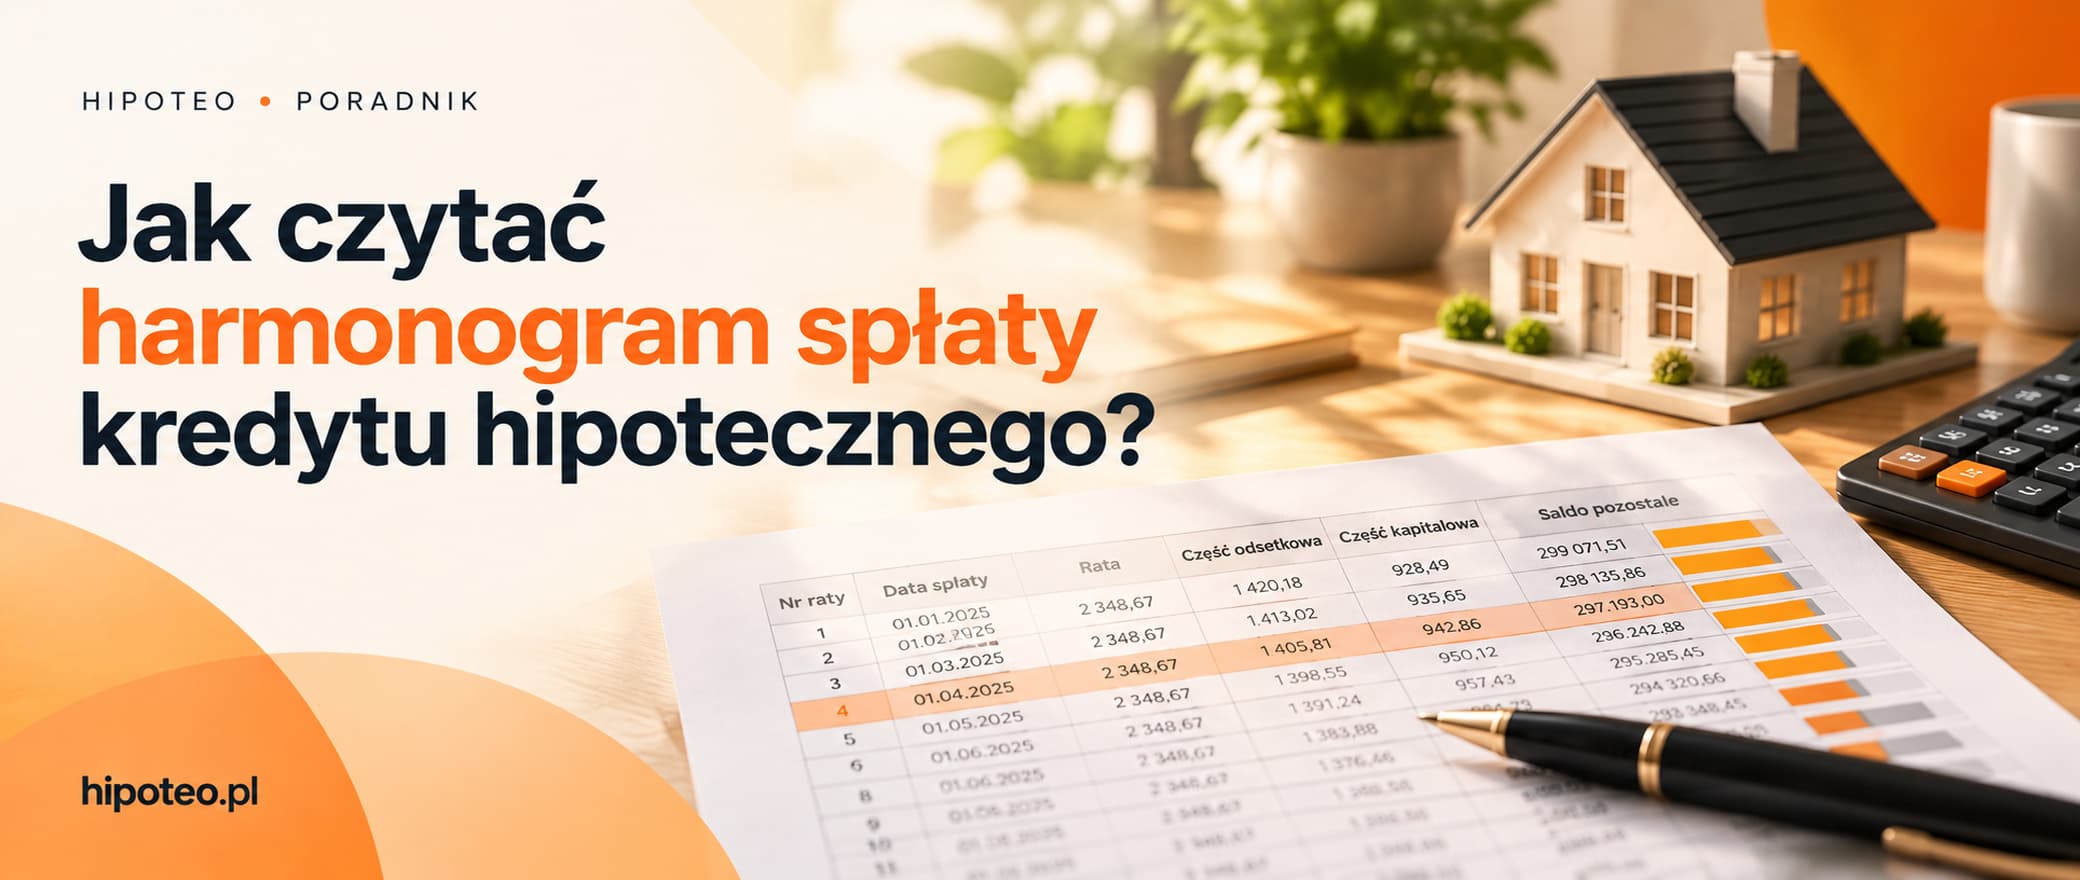
Harmonogram to plan spłaty rata po racie. Wygląda na tabelę pełną liczb, ale czyta się ją w pięć minut — a potem widać w niej wszystko: skutek nadpłaty, zmianę stopy i moment, w którym kredyt zaczyna wreszcie topnieć.
- •Kapitał i odsetki to dwie osobne kolumny — suma daje ratę.
- •Saldo po racie pokazuje, od jakiej kwoty bank policzy odsetki w kolejnym miesiącu.
- •Po nadpłacie bank wystawia nowy harmonogram — stary przestaje obowiązywać.
Kolumny, które mają znaczenie
Data to miesiąc pobrania raty. Rata to kwota, która zejdzie z konta. Kapitał i odsetki pokazują, jak ta kwota się dzieli, a saldo — ile długu zostaje po tej racie.
W kredytach ze zmiennym oprocentowaniem harmonogram zakłada obecną stawkę do końca okresu. To nie prognoza, tylko wyliczenie przy niezmienionych warunkach.
Harmonogram w kalkulatorze →Gdzie widać efekt nadpłaty
Po nadpłacie saldo spada skokowo, a w kolejnych wierszach odsetki są niższe. Jeśli wybrałeś skrócenie okresu, harmonogram po prostu kończy się wcześniej — ostatnie wiersze znikają.
Jeśli wybrałeś niższą ratę, liczba wierszy zostaje ta sama, ale kwota raty spada od najbliższego miesiąca.
Policz efekt nadpłaty →Co się dzieje po zmianie stopy
Przy zmiennym oprocentowaniu bank przelicza ratę w terminie aktualizacji wskaźnika — zwykle co trzy albo sześć miesięcy. Dostajesz wtedy nowy harmonogram z inną ratą, ale tą samą datą końca.
Jeśli kończy się okres stałej stopy, zmiana bywa duża. Warto sprawdzić ją wcześniej, zamiast dowiedzieć się z wyciągu.
Przelicz nową stawkę →Na co uważać
Harmonogram z banku bywa wystawiany na dzień uruchomienia kredytu i nie uwzględnia późniejszych nadpłat ani zmian stawki. Zawsze sprawdzaj datę wystawienia.
Drobne różnice między wierszami biorą się z liczby dni w miesiącu i zaokrągleń. Jeśli różnica sięga kilkudziesięciu złotych, warto zapytać bank o podstawę naliczenia.
Tekst ma charakter informacyjny i nie jest poradą finansową ani ofertą. Warunki Twojego kredytu wynikają z umowy z bankiem.