Przy podpisywaniu umowy wybierasz jedną z dwóch mechanik spłaty. Raty równe są wygodne i powszechne. Raty malejące wychodzą taniej, ale wymagają większej zdolności i wyższych wpłat na starcie.
- •Raty malejące oznaczają mniej odsetek łącznie, bo kapitał spłacasz szybciej.
- •Pierwsza rata malejąca jest wyraźnie wyższa — bank liczy od niej zdolność kredytową.
- •Raty równe plus regularna nadpłata dają efekt zbliżony do malejących, ale bez sztywnego zobowiązania.
Jak działa każdy wariant
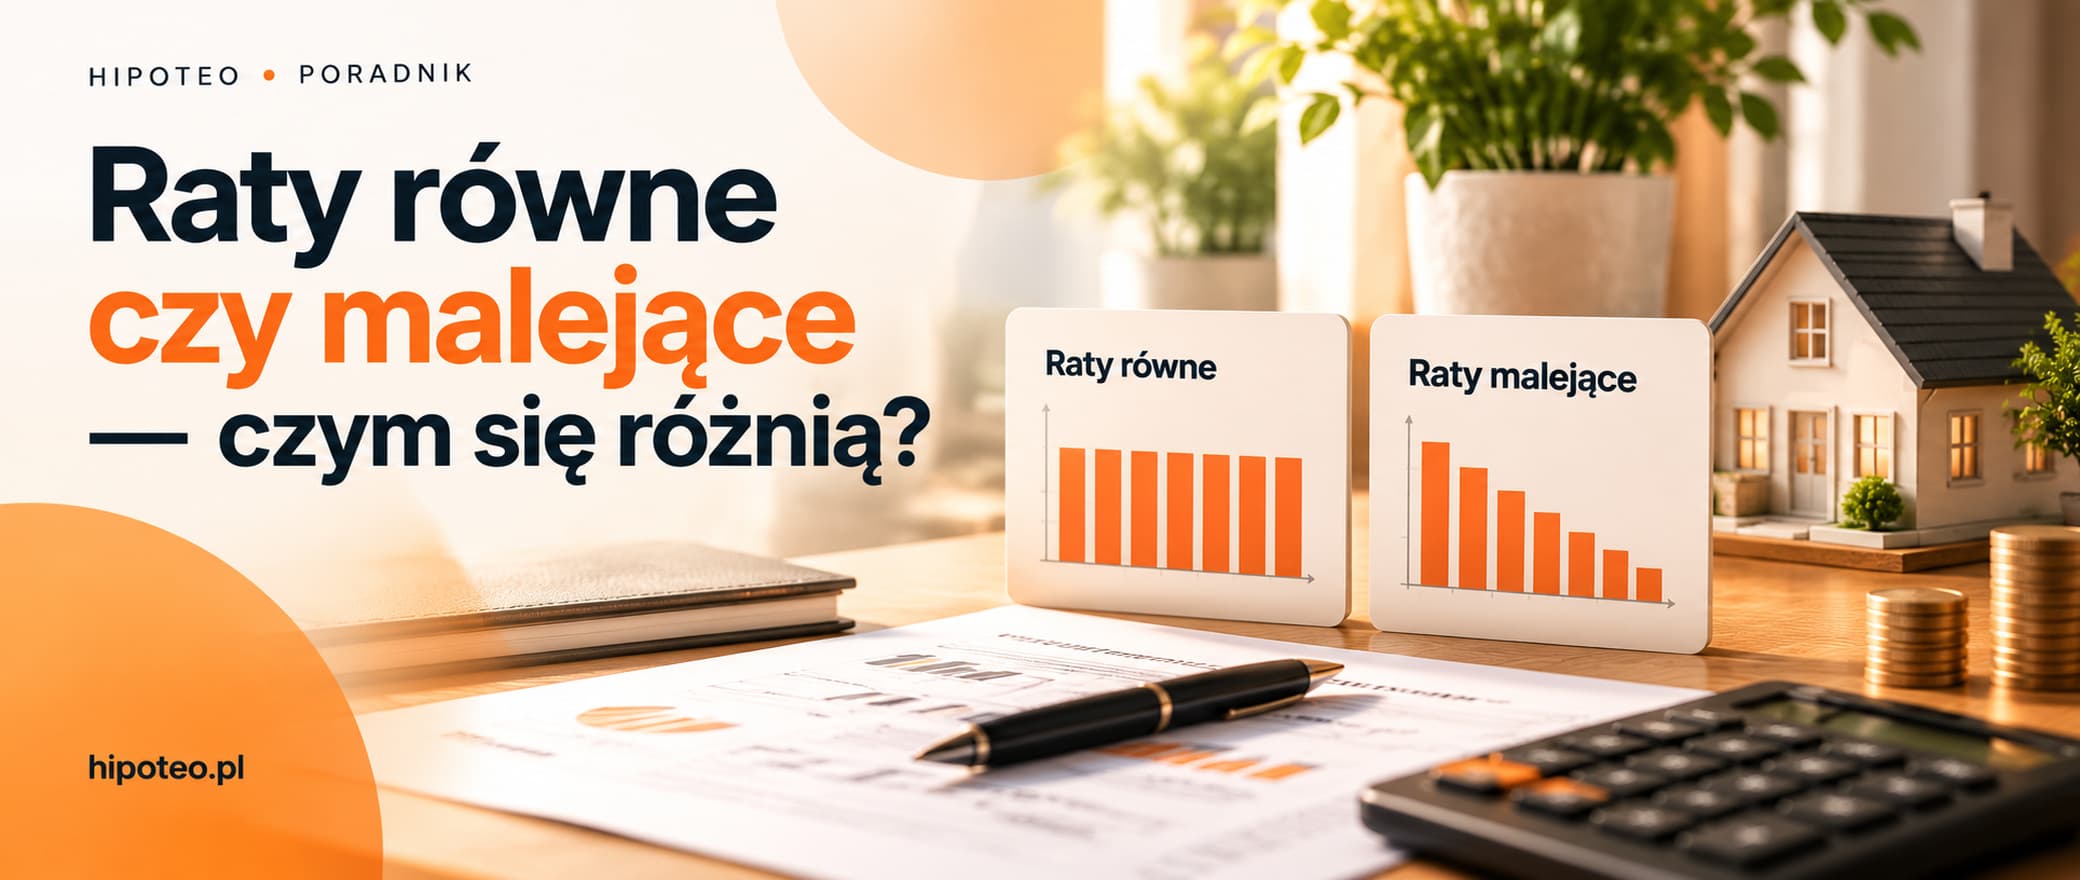
W racie równej kwota jest stała, a wewnątrz niej zmieniają się proporcje: najpierw dominują odsetki, z czasem kapitał. W racie malejącej część kapitałowa jest zawsze taka sama — saldo dzielone przez liczbę rat — a odsetki maleją razem z saldem.
Stąd nazwa: rata malejąca spada z miesiąca na miesiąc. Na starcie jest najwyższa, na końcu najniższa.
Ile naprawdę wynosi różnica
Przy kredycie 600 000 zł na 30 lat i oprocentowaniu 6,2% rata równa to około 3 675 zł przez cały okres. Pierwsza rata malejąca wyniesie około 4 767 zł, ostatnia niecałe 1 700 zł.
W odsetkach różnica idzie w dziesiątki tysięcy złotych na korzyść rat malejących. Kosztem jest wyższy wydatek wtedy, gdy zwykle jest najciaśniej — tuż po zakupie mieszkania.
Przelicz oba warianty →Zdolność kredytowa i bezpieczeństwo budżetu
Bank liczy zdolność od pierwszej raty, a ta przy malejących jest najwyższa. Przy tej samej zdolności dostaniesz więc niższy kredyt niż przy ratach równych.
Jest też kwestia ryzyka: wyższa rata na starcie to mniejszy margines, gdy wzrosną stopy albo spadną dochody. Rata równa daje przewidywalność, którą łatwiej wpisać w domowy budżet.
Trzecia droga: raty równe z nadpłatą
Jeśli zależy Ci na niższych odsetkach, ale nie chcesz sztywnego zobowiązania, weź raty równe i nadpłacaj różnicę. Efekt jest zbliżony do rat malejących, a w gorszym miesiącu po prostu nie nadpłacasz.
Pamiętaj tylko, żeby w dyspozycji wybrać skracanie okresu — wtedy nadpłata pracuje najmocniej.
Policz efekt regularnej nadpłaty →Tekst ma charakter informacyjny i nie jest poradą finansową ani ofertą. Warunki Twojego kredytu wynikają z umowy z bankiem.