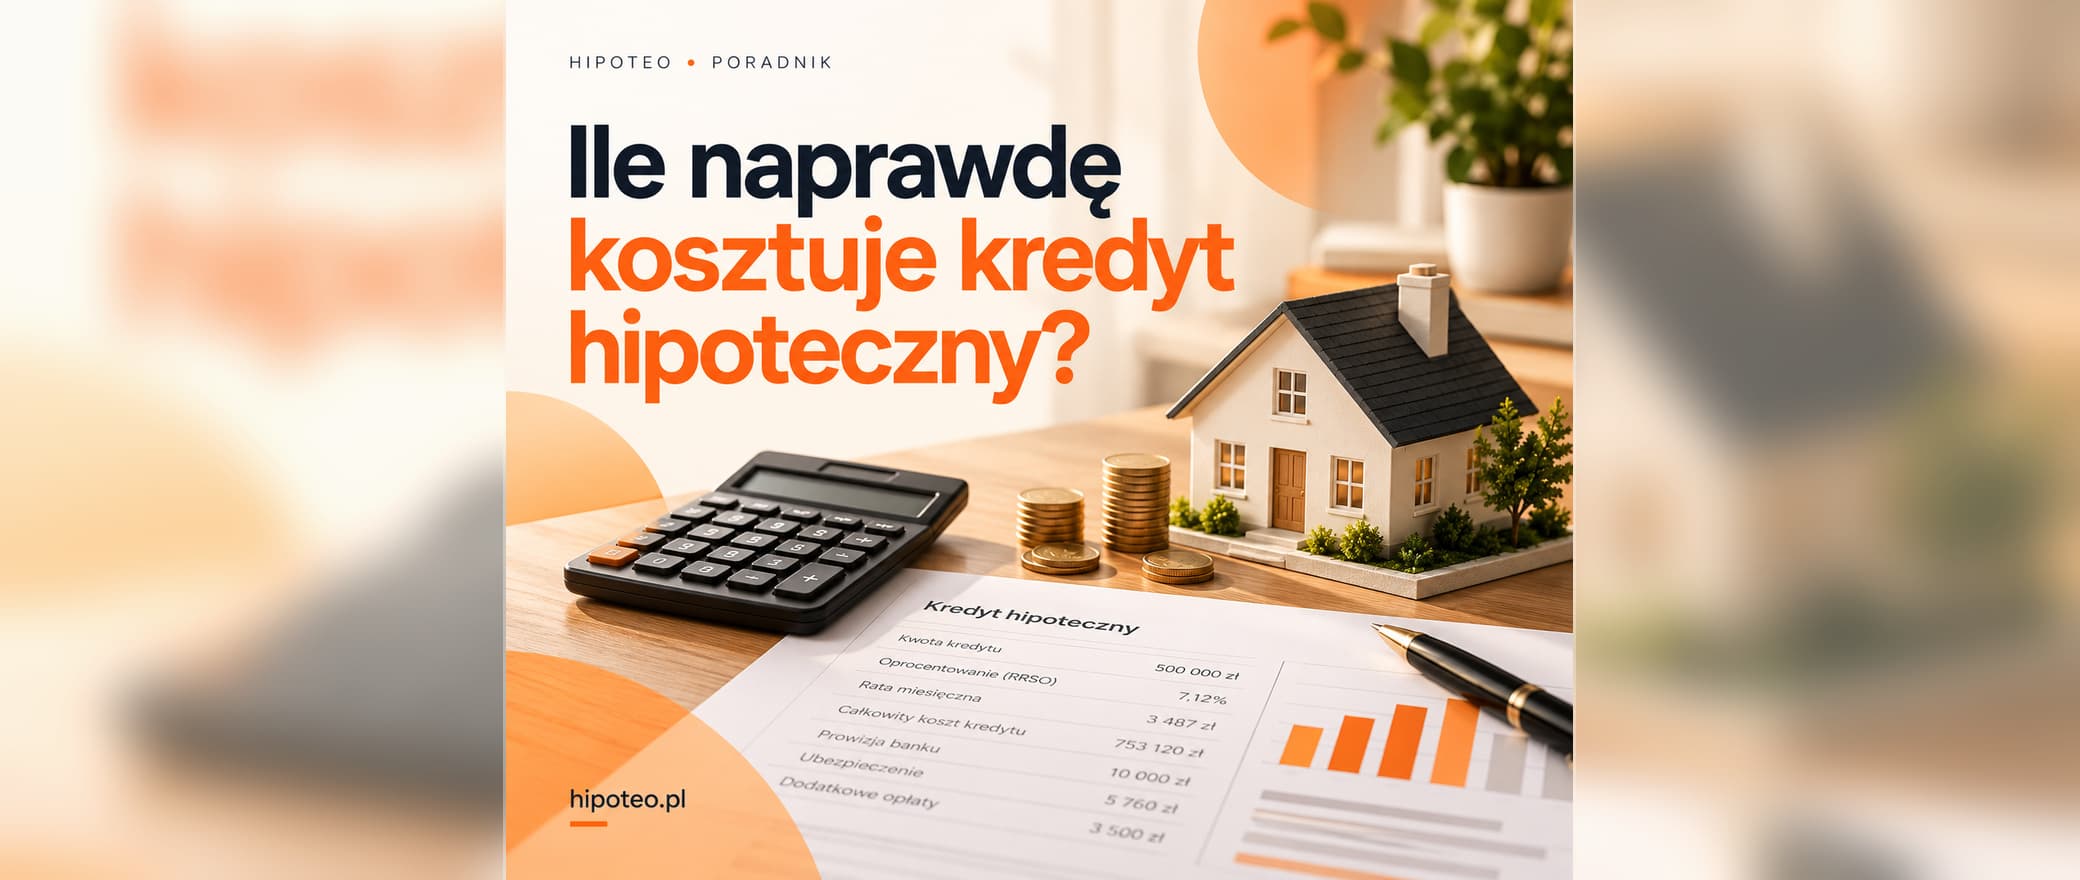
Kredyt hipoteczny ma dwie ceny: tę, którą widać w racie, i tę, która rozkłada się na dziesiątki drobnych pozycji. Dopiero razem dają odpowiedź na pytanie, ile oddasz bankowi ponad pożyczoną kwotę.
- •Największą pozycją są odsetki — przy 30-letnim kredycie potrafią przekroczyć pożyczoną kwotę.
- •RRSO zestawia oferty, ale zakłada, że kredyt trwa do końca i nic się nie zmienia.
- •Koszty okołokredytowe są jednorazowe, za to płacisz je z gotówki, nie z kredytu.
Odsetki: główna pozycja rachunku
Przy 600 000 zł na 30 lat i oprocentowaniu 6,2% suma odsetek to około 722 900 zł — więcej niż pożyczony kapitał. Przy tej samej kwocie na 20 lat odsetki spadają poniżej 450 000 zł.
To najlepsza ilustracja tego, że w kredycie czas kosztuje. Każdy rok dłuższego okresu obniża ratę i podnosi łączny rachunek.
Policz odsetki dla swojego kredytu →Koszty na starcie
Przed uruchomieniem kredytu płacisz zwykle za wycenę nieruchomości, opłatę sądową za wpis hipoteki, podatek PCC przy rynku wtórnym i taksę notarialną. Do tego dochodzi prowizja banku, o ile oferta jej nie zeruje.
Te pozycje łatwo przeoczyć, bo nie wracają co miesiąc. Warto je zsumować, bo to realna gotówka, której nie pokrywa kredyt.
Koszty, które biegną w tle
Ubezpieczenie nieruchomości jest wymagane przez cały okres kredytu. Ubezpieczenie pomostowe płacisz do czasu wpisu hipoteki, a ubezpieczenie niskiego wkładu — dopóki saldo nie spadnie poniżej progu.
Czasem niższa marża jest warunkowana kontem z wpływami albo kartą. Formalnie nie jest to koszt kredytu, ale realnie wpływa na to, ile zostaje w portfelu.
Co kryje ubezpieczenie kredytu →RRSO — do czego się przydaje, a do czego nie
RRSO sprowadza odsetki i koszty obowiązkowe do jednej liczby policzonej tym samym wzorem dla wszystkich banków. Dlatego świetnie nadaje się do porównywania ofert w tym samym momencie.
Nie mów jednak, ile zapłacisz naprawdę: zakłada spłatę do ostatniej raty, brak nadpłat i niezmienne oprocentowanie przez cały okres. Przy kredycie zmiennoprocentowym to założenie, nie prognoza.
Tekst ma charakter informacyjny i nie jest poradą finansową ani ofertą. Warunki Twojego kredytu wynikają z umowy z bankiem.