Oprocentowanie kredytu to suma dwóch składników: wskaźnika referencyjnego i marży banku. Pierwszy ustala rynek, drugi — bank przy podpisaniu umowy. Warto wiedzieć, który z nich możesz zmienić.
- •Oprocentowanie = wskaźnik referencyjny + marża banku.
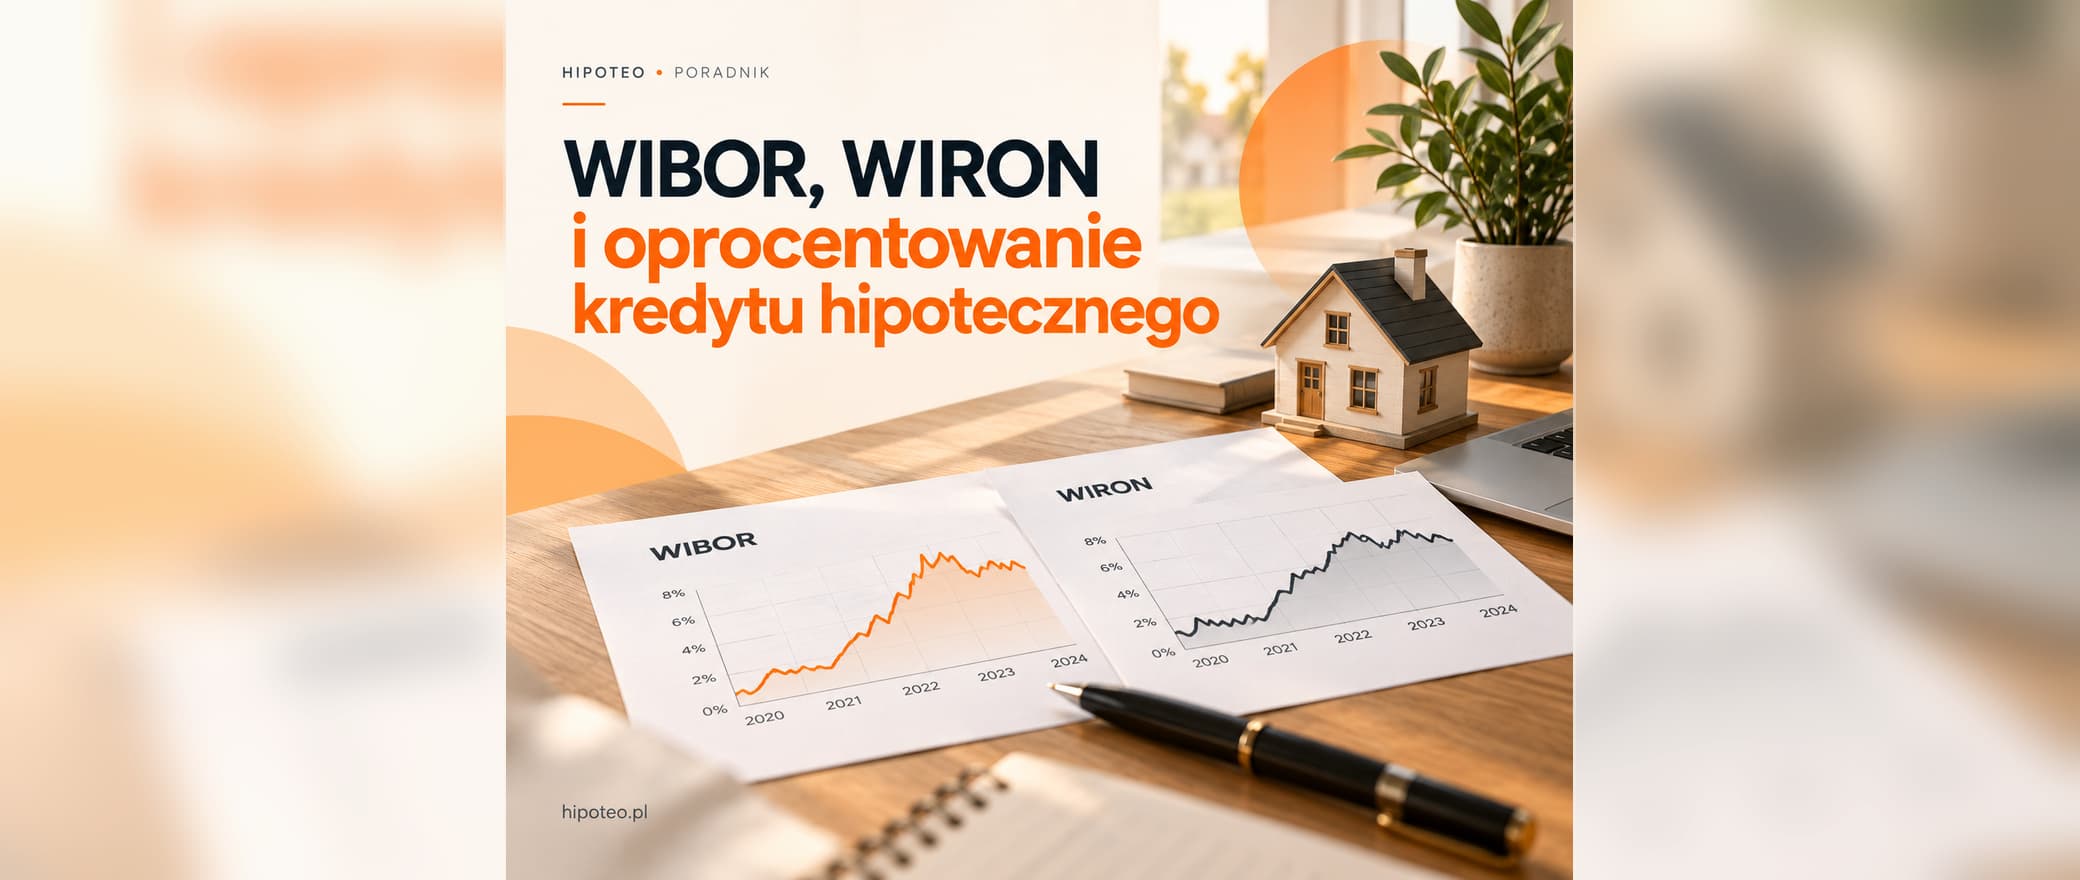
- •WIBOR jest wyliczany z deklaracji banków, WIRON z rzeczywistych transakcji overnight.
- •Negocjować można wyłącznie marżę — wskaźnik jest poza bankiem.
Dwa składniki, dwie różne historie
Wskaźnik referencyjny odzwierciedla koszt pieniądza na rynku międzybankowym. Marża to zarobek banku na Twoim kredycie, ustalony na starcie i niezmienny przez cały okres — chyba że podpiszesz aneks.
Dlatego dwie osoby z tym samym WIBOR-em mogą mieć zupełnie różne raty. Różnicę robi marża wynegocjowana przy podpisaniu umowy.
Jak negocjować marżę →Czym różni się WIRON od WIBOR-u
WIBOR odpowiada na pytanie, po ile banki deklarują gotowość pożyczania sobie pieniędzy. WIRON liczony jest z rzeczywistych transakcji jednodniowych, więc trudniej go kwestionować.
W praktyce WIRON reaguje na zmiany stóp z opóźnieniem, bo jest średnią z przeszłych dni. WIBOR jest bardziej „do przodu”, bo w deklaracjach banków siedzą oczekiwania.
Aktualne stawki WIBOR i WIRON →Jak zmiana wskaźnika trafia do raty
Bank aktualizuje stawkę co trzy albo sześć miesięcy, w zależności od wariantu z umowy. Między aktualizacjami rata się nie zmienia, nawet jeśli rynek drgnął.
Dlatego spadek stóp czujesz z opóźnieniem — i z takim samym opóźnieniem działa wzrost. Datę najbliższej aktualizacji znajdziesz w harmonogramie albo umowie.
Co to oznacza dla Twojej raty
Przy saldzie 574 280 zł i 26 latach do końca każdy punkt procentowy to około 330 zł miesięcznie. Pół punktu — około 170 zł.
To najprostszy sposób, by ocenić, ile warta jest negocjacja marży albo refinansowanie: policz różnicę w punktach i przemnóż przez swoje liczby.
Przelicz swoje stawki →Tekst ma charakter informacyjny i nie jest poradą finansową ani ofertą. Warunki Twojego kredytu wynikają z umowy z bankiem.